Ngành game có một thói quen kỳ lạ. Cứ khoảng mười năm một lần, nó lại sụp đổ theo đúng cách nó đã sụp đổ lần trước, và mỗi lần như vậy đều có một thế hệ người trong nghề tin rằng lần này khác.
Năm 1983, hàng nghìn công ty biến mất khỏi thị trường Mỹ trong vòng hai năm. Năm 2012, mô hình game mạng xã hội từng được định giá bảy tỷ USD bốc hơi gần hết giá trị trong mười hai tháng. Năm 2021, mảng game di động lần đầu tiên trong lịch sử co lại sau mười lăm năm tăng trưởng hai chữ số. Từ 2023 đến 2025, ngành mất hơn hai mươi lăm nghìn việc làm.
Bốn sự kiện này xảy ra ở bốn nền tảng khác nhau, bốn mô hình kinh doanh khác nhau, cách nhau tới bốn thập kỷ. Nhưng nếu bóc lớp vỏ công nghệ ra, cấu trúc bên dưới gần như trùng khớp. Bài viết này mô tả mô thức đó, đối chiếu nó qua bốn cuộc khủng hoảng, và rút ra những dấu hiệu nhận biết mà người làm nghề có thể dùng được.
Mô thức ba giai đoạn
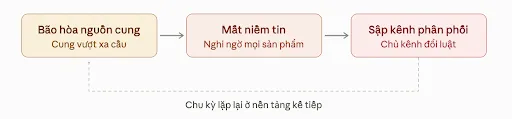
Một cuộc khủng hoảng trong ngành game hiếm khi bắt đầu từ việc người chơi chán game. Nó gần như luôn đi qua ba giai đoạn theo đúng thứ tự sau.
Giai đoạn một là bão hòa nguồn cung. Một kênh phân phối mới mở ra và mang lại lợi nhuận bất thường cho những người vào sớm. Tin đó lan ra, vốn đổ vào, số lượng sản phẩm tăng theo cấp số nhân trong khi số lượng người chơi và thời gian rảnh của họ chỉ tăng tuyến tính. Chi phí để một sản phẩm được nhìn thấy bắt đầu leo thang, và lợi nhuận trên mỗi sản phẩm bị bào mỏng dần mà chưa ai nhận ra vì tổng doanh thu toàn ngành vẫn đang tăng.
Giai đoạn hai là mất niềm tin người dùng. Khi biên lợi nhuận thu hẹp, cách rẻ nhất để giữ lợi nhuận là cắt giảm chất lượng và tăng cường độ khai thác người chơi. Sản phẩm kém tràn ra thị trường. Người chơi không phân biệt được đâu là hàng tốt nữa nên chuyển sang phòng thủ, tức là mặc định nghi ngờ tất cả. Đây là điểm gãy quan trọng nhất, vì lúc này thiệt hại lan sang cả những sản phẩm tử tế. Một thị trường có thể chịu được nhiều hàng kém, nhưng không chịu được việc người mua ngừng tin vào toàn bộ danh mục.
Giai đoạn ba là sập kênh phân phối. Bên nắm kênh, dù là chủ tiệm game, nhà bán lẻ, nền tảng mạng xã hội hay cửa hàng ứng dụng, phản ứng lại bằng cách siết chặt. Họ ngừng nhập hàng, đổi thuật toán, thay luật chơi, hoặc đơn giản là rút lui. Với nhà phát triển, đây là lúc doanh thu biến mất chỉ trong một quý, không phải vì sản phẩm của họ tệ đi mà vì con đường đến người chơi bị cắt.
Ba giai đoạn này giải thích vì sao khủng hoảng ngành game luôn đến đột ngột với người trong cuộc. Hai giai đoạn đầu diễn ra âm thầm và bị che khuất bởi những con số tăng trưởng đẹp. Chỉ giai đoạn ba là nhìn thấy được, và khi nhìn thấy thì đã quá muộn để phản ứng.
Khủng hoảng thứ nhất: 1983
Đây là cuộc khủng hoảng kinh điển và cũng là cuộc khủng hoảng dữ dội nhất về mức độ thiệt hại tương đối. Doanh thu game gia đình tại Mỹ đạt đỉnh khoảng 3,2 tỷ USD năm 1982 rồi rơi xuống còn khoảng 100 triệu USD vào năm 1985, tương đương mức giảm 97 phần trăm chỉ trong hai năm. Song song, doanh thu arcade tại Mỹ giảm từ mức 7 đến 8 tỷ USD của giai đoạn 1981 và 1982 xuống 5 tỷ USD năm 1983 và chạm đáy 4 tỷ USD năm 1986.
Chiếu vào mô thức ba giai đoạn, mọi thứ khớp gần như hoàn hảo.
Bão hòa nguồn cung xảy ra trước tiên. Việc thiếu cơ chế kiểm soát cho phép bất kỳ nhà phát triển nào cũng phát hành được game cho Atari 2600 và các hệ máy khác, dẫn tới một cơn lũ sản phẩm chất lượng thấp. Bên phía arcade, tình trạng tương tự diễn ra ở tầng phần cứng. Khi số máy tràn ngập thị trường, doanh thu trên mỗi cabinet giảm mạnh. Đến năm 1983, lợi nhuận giảm 35 phần trăm, hơn 2.000 tiệm game đóng cửa và ngành mất khoảng 1,5 tỷ USD doanh thu.
Mất niềm tin người dùng đến ngay sau đó, và nó có hai gương mặt cụ thể. E.T. và bản Pac-Man cho Atari 2600 đều bị ép hoàn thành trong chu kỳ phát triển cực ngắn để kịp mùa Giáng sinh. Pac-Man là bản chuyển thể cẩu thả của trò arcade phổ biến nhất thế giới lúc đó, còn E.T. được làm xong trong khoảng một tháng rưỡi. Người chơi nhìn chúng như những trò moi tiền thô thiển, và hàng trả lại tăng vọt. Kết quả là người tiêu dùng trở nên hoài nghi với mọi sản phẩm mới, chứ không riêng gì hai tựa game này.
Sập kênh phân phối là đòn kết liễu. Các chuỗi bán lẻ, sau khi ôm hàng tồn không bán được và phải xả giá, đơn giản là ngừng nhập game. Với một nhà phát triển năm 1984, việc làm ra một game hay không còn ý nghĩa gì, vì không có cửa hàng nào chịu bày nó lên kệ.
Khủng hoảng thứ hai: Bong bóng game mạng xã hội 2012
Cuộc khủng hoảng này ít được nhắc tới hơn, nhưng nó là ví dụ sạch sẽ nhất về việc một nhà phát triển có thể chết vì kênh phân phối chứ không phải vì sản phẩm.
Zynga xây toàn bộ mô hình kinh doanh trên nền tảng Facebook giai đoạn 2008 đến 2011, và mô hình đó ban đầu rất hiệu quả vì một lý do đơn giản. Thời điểm đó, các thương hiệu chưa quan tâm tới quảng cáo Facebook và các công ty game khác chưa nhận ra sức mạnh của kênh này cho việc thu hút người dùng, nên giá mỗi lượt nhấp rất rẻ. Zynga huy động vốn rồi mua quảng cáo với khối lượng khổng lồ, có thời điểm chiếm tới 10 phần trăm doanh thu của Facebook.
Đỉnh cao đến rất nhanh và cũng rất ngắn. Zynga niêm yết tháng 12 năm 2011 ở mức 10 USD một cổ phiếu với vốn hóa 7 tỷ USD. Đến tháng 11 năm 2012, sau vài quý tồi tệ với lượng người chơi trả tiền của FarmVille sụt giảm và khó khăn trong việc thích nghi với nền tảng di động, giá cổ phiếu rơi xuống gần 2 USD, giảm 85 phần trăm so với đỉnh hồi tháng 3. Công ty báo lỗ 108 triệu USD trong nửa đầu năm 2012. Trong quý ba năm 2012, tổng thu từ người dùng giảm 13 phần trăm so với cùng kỳ, và công ty phải ghi giảm 95 triệu USD cho thương vụ mua OMGPOP, thừa nhận đã trả giá quá cao cho hãng làm Draw Something. Đến tháng 6 năm 2013, Zynga sa thải hơn 500 nhân viên.
Điều đáng chú ý là chính ban lãnh đạo Zynga đã mô tả rất chính xác giai đoạn ba của mô thức. Giám đốc vận hành John Schappert giải thích rằng Facebook đã thực hiện một loạt thay đổi trong quý, những thay đổi này ưu ái các game mới, khiến người dùng của Zynga không còn gắn bó và không quay lại thường xuyên như trước. Nói cách khác, sản phẩm không đổi, người chơi không đổi, nhưng thuật toán của chủ kênh đổi, và thế là đủ.
Bài học ở đây rất cụ thể và vẫn đúng nguyên cho đến hôm nay. Nếu toàn bộ luồng người dùng mới của bạn đến từ một kênh mà bạn không kiểm soát, thì bạn không sở hữu công ty của mình, bạn đang thuê nó.
Khủng hoảng thứ ba: Bong bóng mobile 2021
Đây là cuộc khủng hoảng gần nhất và cũng là cuộc khủng hoảng mà nhiều người trong ngành vẫn đang sống trong dư chấn của nó.
Bối cảnh bão hòa được tích tụ suốt một thập kỷ. Sau khi mô hình miễn phí kèm mua hàng trong ứng dụng chứng minh hiệu quả từ khoảng năm 2012, vốn đổ vào mảng di động ồ ạt, và cuộc cạnh tranh dần chuyển từ chỗ ai làm game hay hơn sang chỗ ai mua được người chơi rẻ hơn. Đại dịch năm 2020 tạm thời che giấu vấn đề bằng một đợt bùng nổ nhu cầu giả tạo, nhưng cấu trúc bên dưới đã rất mong manh.
Cú sập kênh đến vào năm 2021 dưới hình thức một thay đổi chính sách quyền riêng tư. Bản cập nhật iOS 14 chuyển việc thu thập mã định danh quảng cáo IDFA sang cơ chế người dùng phải chủ động đồng ý. Theo một nghiên cứu của Moloco, tỷ lệ người dùng Apple đồng ý cho theo dõi giảm từ 73 phần trăm đầu năm 2021 xuống còn 32 phần trăm vào cuối tháng 6 cùng năm.
Hệ quả tài chính đến ngay lập tức. Số liệu Liftoff cho thấy chi phí trung bình cho mỗi lượt cài đặt của game casual tăng 45,2 phần trăm chỉ trong một năm, từ 1,35 USD lên 1,96 USD. Trên iOS mức tăng là 47 phần trăm còn trên Android là 120 phần trăm, và chi phí trung bình cho mỗi lượt cài đặt trên iOS lên tới 4,30 USD so với 1,15 USD trên Android. Riêng với quảng cáo trên Instagram, chi phí mỗi lượt cài đặt vọt lên mức 15 USD trong năm 2021 do tác động của thay đổi quyền riêng tư trên iOS 14.5.
Kết quả là điều chưa từng xảy ra kể từ khi App Store ra đời. Năm 2021, mảng game di động lần đầu tiên thu hẹp lại sau khoảng mười lăm năm tăng trưởng hai chữ số liên tục. Nhiều người quy mức giảm 7 phần trăm cho đại dịch và tình hình kinh tế vĩ mô, nhưng nguyên nhân lớn nhất là quyết định của Apple về IDFA.
Dư chấn kéo dài hơn nhiều người dự đoán. Chi tiêu cho game di động giảm khoảng 8 đến 10 tỷ USD mỗi năm trong hai năm sau khi ATT được áp dụng. Tốc độ phát hành game mới không hồi phục về mức năm 2021, và các tựa game cũ đã có chỗ đứng chiếm phần lớn doanh thu, phản ánh tâm lý thận trọng của nhà phát triển khi họ chọn duy trì game hiện có thay vì mạo hiểm với sản phẩm mới trong điều kiện không còn công cụ thu hút người dùng đáng tin cậy.
Điểm khác biệt của cuộc khủng hoảng này so với 1983 nằm ở chỗ nó không đi kèm sự sụt giảm niềm tin rõ rệt từ phía người chơi. Người ta vẫn chơi game di động bình thường. Thứ sụp đổ là hạ tầng đo lường mà toàn ngành đã xây mô hình tài chính lên trên. Điều đó cho thấy giai đoạn hai của mô thức không nhất thiết phải là niềm tin của người chơi. Nó có thể là niềm tin vào chính hệ thống số liệu, và mất niềm tin vào số liệu cũng đủ làm cả một ngành đóng băng đầu tư.
Khủng hoảng thứ tư: Đợt co rút 2023 đến 2025
Cuộc khủng hoảng đang diễn ra là cuộc khủng hoảng phức hợp nhất, vì nó kết hợp cả ba giai đoạn ở hai mặt trận cùng lúc.
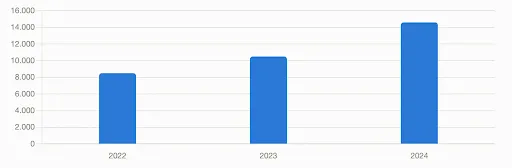
Ở mặt trận nhân sự, con số nói lên tất cả. Năm 2022, khoảng 8.500 người mất việc trong ngành game. Con số này lên 10.500 vào năm 2023 và 14.600 vào năm 2024, tăng 39 phần trăm so với năm trước đó. Các đợt cắt giảm lớn nhất năm 2024 diễn ra tại Microsoft với 2.800 người, Unity với 1.800 người và Sony với 1.339 người. Tính chung hai năm 2023 và 2024, hơn 25.000 việc làm trong ngành biến mất. Riêng quý một năm 2024 ghi nhận 8.619 việc làm bị cắt, mức cao nhất trong một quý từ trước tới nay. Chi phí phát triển game leo thang đã buộc các tập đoàn lớn như Sony và Warner Bros. Games chuyển hướng sang game di động và game dịch vụ, và ngay cả những công ty vận hành game dịch vụ thành công như Epic Games hay Bungie cũng không tránh khỏi sa thải.
Ở mặt trận phân phối, Steam đang trải qua đúng giai đoạn bão hòa mà thị trường console đã trải qua năm 1982. Mô hình xuất bản mở Steam Direct ra mắt năm 2017 thay thế cơ chế kiểm duyệt Greenlight bằng một khoản phí 100 USD và một cánh cửa mở. Số lượng game phát hành đã tăng hơn gấp đôi trong năm năm, từ 9.654 tựa năm 2020 lên hơn 20.000 tựa năm 2025.
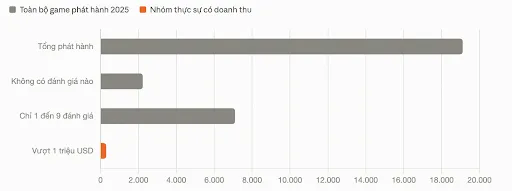
Nhưng cung tăng không đi kèm với khả năng được nhìn thấy. Năm 2024, Steam có 18.324 game phát hành, mức kỷ lục và cao hơn 30,8 phần trăm so với năm trước. Tuy nhiên 75 phần trăm trong số đó có dưới 50 đánh giá, tức là gần như chắc chắn chúng không bao giờ vượt qua được lớp nhiễu thông tin của nền tảng. Sang năm 2025, theo SteamDB tính đến ngày 13 tháng 12, có 19.112 game phát hành so với 18.559 game của năm 2024. Số game không có bất kỳ đánh giá nào tăng từ 1.711 lên 2.229, còn số game chỉ có từ một đến chín đánh giá tăng từ 6.377 lên 7.098. Trong khoảng 20.000 game phát hành năm 2025, chỉ chừng 300 tựa vượt mốc doanh thu một triệu USD.
Chi phí để thoát khỏi đám đông cũng đang tăng theo đúng logic của giai đoạn một. Phân tích ngành cho thấy chi phí marketing hiện chiếm từ 30 đến 50 phần trăm tổng ngân sách dự án, tăng mạnh so với mức 10 đến 20 phần trăm trước đây.
Và giai đoạn hai, tức mất niềm tin người dùng, đã bắt đầu xuất hiện dấu hiệu. Khoảng 8.000 game trên Steam khai báo có nội dung do AI tạo ra chỉ trong nửa đầu năm 2025, so với khoảng 1.000 game trong cả năm 2024, tức tăng gấp tám lần trong một năm. Đến cuối năm 2025, khoảng một phần năm số game phát hành mới mang khai báo này, có tháng lên tới gần 25 phần trăm, và con số thực gần như chắc chắn cao hơn vì việc khai báo là tự nguyện và khó kiểm chứng. Người chơi bắt đầu mặc định nghi ngờ những tựa game vô danh, đúng như cách họ đã nghi ngờ mọi hộp game trên kệ vào năm 1984.
Bốn cuộc khủng hoảng, một mô thức
| Cuộc khủng hoảng | Bão hòa nguồn cung | Mất niềm tin | Sập kênh phân phối |
| 1983 | Ai cũng phát hành được cho Atari 2600 | E.T. và Pac-Man làm ẩu | Bán lẻ ngừng nhập game |
| 2012 | Hàng loạt bản sao game ville trên Facebook | Người chơi chán cơ chế spam bạn bè | Facebook đổi thuật toán |
| 2021 | Cạnh tranh mua người dùng đẩy chi phí lên | Mất niềm tin vào hệ thống đo lường | Apple cắt IDFA |
| 2023 đến nay | Hơn 20.000 game một năm trên Steam | Nghi ngờ game vô danh và nội dung AI | Thuật toán khám phá lọc gần hết |
Đọc theo hàng ngang, mỗi dòng là một câu chuyện riêng. Đọc theo cột dọc, cả bốn dòng là cùng một câu chuyện.
Vì sao mô thức này cứ lặp lại
Có ba nguyên nhân cấu trúc khiến ngành game đặc biệt dễ rơi vào chu kỳ này, và không nguyên nhân nào có thể sửa được bằng cách người trong ngành khôn ngoan hơn.
Thứ nhất, chi phí sản xuất phần mềm game gần như toàn bộ là chi phí cố định, còn chi phí nhân bản gần bằng không. Điều này tạo ra cám dỗ vĩnh viễn là làm thêm sản phẩm, vì mỗi bản bán thêm gần như lãi trọn. Nhưng nó không tạo ra thêm chút thời gian rảnh nào cho người chơi. Cung có thể tăng vô hạn, cầu thì không.
Thứ hai, người mua không thể đánh giá chất lượng trước khi mua. Một tựa game chỉ có thể được thẩm định sau khi đã chơi vài giờ. Khi thị trường có quá nhiều lựa chọn và quá ít tín hiệu đáng tin, người mua buộc phải dùng các tín hiệu thay thế như thương hiệu, số lượng đánh giá hoặc thứ hạng, và những tín hiệu này đều ưu ái người đã lớn sẵn. Đây chính là cơ chế biến bão hòa thành mất niềm tin.
Thứ ba, ngành game luôn phụ thuộc vào một kênh phân phối tập trung do bên thứ ba nắm giữ, và bên đó luôn tối ưu cho lợi ích của chính họ chứ không cho nhà phát triển. Chủ tiệm game những năm 1980, chuỗi bán lẻ, Facebook, Apple, Google, Valve đều lần lượt đóng vai này. Khi họ thay đổi chính sách, họ không có nghĩa vụ báo trước và cũng không có nghĩa vụ giải thích.
Dấu hiệu nhận biết sớm
Cả bốn cuộc khủng hoảng đều phát ra tín hiệu trước khi nổ, và các tín hiệu này khá giống nhau.
Tín hiệu rõ nhất là tổng doanh thu ngành vẫn tăng nhưng doanh thu trung bình trên mỗi sản phẩm phát hành lại giảm. Đây là chỉ báo bão hòa chính xác hơn mọi báo cáo thị trường, và nó luôn xuất hiện sớm hơn ít nhất một đến hai năm.
Tín hiệu thứ hai là tỷ trọng chi phí marketing trong tổng ngân sách tăng nhanh hơn tỷ trọng chi phí sản xuất. Khi số tiền để người chơi biết đến game bắt đầu tiệm cận số tiền để làm ra nó, thị trường đã bước vào vùng nguy hiểm.
Tín hiệu thứ ba là sự xuất hiện của một lớp sản phẩm sản xuất hàng loạt với chi phí cực thấp nhằm khai thác đúng cơ chế xếp hạng của kênh. Năm 1983 đó là những băng game làm trong vài tuần, hiện nay đó là làn sóng sản phẩm dựng nhanh bằng công cụ tự động.
Tín hiệu thứ tư, và cũng là tín hiệu cuối cùng trước khi mọi thứ sụp, là khi bên nắm kênh bắt đầu nói về việc cải thiện trải nghiệm khám phá hoặc nâng cao chất lượng nền tảng. Đó thường là ngôn ngữ báo trước một thay đổi thuật toán, và thay đổi thuật toán luôn tạo ra kẻ thắng người thua chỉ sau một đêm.
Điều gì thực sự sống sót qua khủng hoảng
Có một chi tiết dễ bị bỏ qua khi kể lại những cuộc sụp đổ này. Không lần nào ngành game thu hẹp lại vĩnh viễn. Sau 1983 là kỷ nguyên Nintendo. Sau bong bóng mạng xã hội là kỷ nguyên game di động thực thụ. Sau cú sốc ATT, thị trường vẫn tiếp tục lớn lên. Cái chết trong các cuộc khủng hoảng này không phải là cái chết của nhu cầu chơi game, mà là cái chết của một mô hình khai thác cụ thể đã cạn dư địa.
Những bên sống sót đều có chung một số đặc điểm. Họ có quan hệ trực tiếp với người chơi thay vì chỉ có quan hệ với kênh, nên khi kênh đổi luật họ vẫn còn đường liên lạc. Họ có ít nhất hai nguồn người chơi mới độc lập nhau, nên không có điểm chết đơn lẻ. Họ giữ được chi phí cố định đủ thấp để sống qua một đến hai năm doanh thu sụt giảm mà không phải sa thải đội ngũ cốt lõi. Và quan trọng nhất, họ xây dựng danh tiếng như một tài sản chứ không phải như một chi phí, vì trong một thị trường bão hòa thì niềm tin của người chơi chính là kênh phân phối duy nhất mà không ai có thể tắt đi được.
Điều này có nghĩa gì với người đang vào nghề
Với một người mới học làm game hôm nay, kết luận thực tế không phải là hãy sợ hãi và tránh xa. Ngành này đã trải qua bốn cuộc khủng hoảng lớn và vẫn lớn hơn điện ảnh và âm nhạc cộng lại.
Kết luận thực tế là ba câu hỏi cần trả lời được trước khi bắt tay vào bất kỳ dự án nào. Câu thứ nhất, người chơi sẽ biết đến sản phẩm này qua con đường nào, và ai đang kiểm soát con đường đó. Câu thứ hai, nếu con đường đó bị chặn vào tuần sau thì còn lại gì. Câu thứ ba, sản phẩm này cạnh tranh với bao nhiêu sản phẩm tương tự đang được phát hành cùng tháng.
Ba câu hỏi này không nằm trong bất kỳ giáo trình lập trình nào, nhưng chúng là ba câu hỏi mà bốn thập kỷ khủng hoảng đã liên tục đặt ra và liên tục trừng phạt những người không trả lời được. Kỹ năng kỹ thuật giúp anh làm ra được sản phẩm. Ba câu hỏi này quyết định sản phẩm đó có tồn tại được hay không.
Tài liệu tham khảo
Wikipedia, Video game crash of 1983.
Wikipedia, 2023-2024 video game industry layoffs.
CBR, 10 Factors That Caused The Video Game Crash Of 1983.
CGAA, Video game crash of 1983: Causes and effects explained.
Bitvint, The Economics of Arcades: From Boom to Bust.
TechCrunch, Why Zynga Failed, tháng 10 năm 2012.
TechRadar, Zynga announces weak earnings, tháng 7 năm 2012.
Fortune, Bottom feeder: Zynga stock, tháng 11 năm 2012.
Statista, Trouble in Farmville: Zynga’s Business Is Shrinking.
The Register, Sacked Zynga bods learn their jobs are gone via Facebook, tháng 6 năm 2013.
Mobile Growth Association, A Look at Rising Customer Acquisition Costs in 2021.
Liftoff, Mobile Gaming Apps Report, dẫn qua GameDev Reports.
Business of Apps, App User Acquisition Costs.
Konvoy, Mobile Gaming Post-IDFA Deprecation.
Stash.gg, What is User Acquisition. https://www.stash.gg/glossary/user-acquisition
Game Industry Layoffs, số liệu 2023 và 2024, dẫn qua GameDev Reports.
Udonis, Video Game Industry Layoffs Tracker.
Chris Zukowski và VG Insights, How to Market a Game: Steam in 2024, dẫn qua GameDev Reports.
SteamDB, số liệu phát hành năm 2025, dẫn qua IndieGame.com.
Game Rant, Steam Indie Games Are Quickly Becoming AI’s Latest Victim.





0 Lời bình