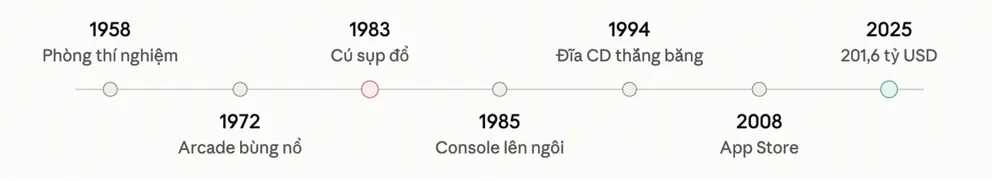
Năm 1958, một kỹ sư tại Phòng thí nghiệm Quốc gia Brookhaven ở New York nối một máy hiện sóng vào máy tính analog để khách tham quan có cái gì đó chơi trong ngày mở cửa. Ông không đăng ký bằng sáng chế, cũng không nghĩ mình vừa tạo ra thứ gì đáng giá. Gần bảy mươi năm sau, thứ ông làm cho vui đã trở thành ngành giải trí lớn nhất hành tinh.
Hôm nay, ngành game tạo ra doanh thu lớn hơn điện ảnh và âm nhạc thu âm cộng lại. Theo PwC, doanh thu rạp chiếu phim toàn cầu năm 2024 vào khoảng 33 tỷ USD, trong khi doanh thu game toàn cầu là 224 tỷ USD và được dự báo tiến gần 300 tỷ USD vào năm 2029. Con số đó không tự nhiên mà có. Nó là kết quả của một chuỗi bước ngoặt, mỗi bước ngoặt đều có logic kinh tế rõ ràng phía sau. Bài viết này đi theo dòng thời gian đó và tập trung trả lời ba câu hỏi khó nhất: vì sao arcade thoái trào, vì sao console thắng, và vì sao mobile đảo lộn mọi thứ.
Bốn tầng của một ngành công nghiệp game
Trước khi đi vào dòng thời gian, cần một bộ khái niệm để đọc nó. Bất kỳ thời kỳ nào của ngành game cũng có thể tách thành bốn tầng chồng lên nhau.
Tầng dưới cùng là thiết bị và nền tảng, tức thứ vật lý mà người chơi cần có để chơi được, từ cabinet arcade, máy console, máy tính cá nhân cho tới chiếc điện thoại. Tầng thứ hai là kênh phân phối, tức con đường để một tựa game đi từ người làm ra nó tới người chơi, có thể là mạng lưới chủ tiệm game, chuỗi bán lẻ băng đĩa, hoặc một cửa hàng ứng dụng. Tầng thứ ba là mô hình doanh thu, tức cách tiền được thu về, theo lượt chơi, theo bản bán ra, theo thuê bao hay theo giao dịch trong game. Tầng trên cùng là nội dung và tài sản trí tuệ, tức bản thân trò chơi và những nhân vật, thế giới mà nó tạo ra.
Quan sát đáng chú ý nhất khi đọc bảy mươi năm lịch sử là hầu hết bước ngoặt lớn không bắt đầu từ tầng đáy. Công nghệ thường chỉ là điều kiện cần. Thứ thực sự lật đổ trật tự cũ gần như luôn nằm ở tầng phân phối và tầng mô hình doanh thu. Người đọc nên giữ bốn tầng này trong đầu khi đi qua từng mốc thời gian phía dưới, vì bài viết sẽ quay lại chúng ở phần kết.
1952 đến 1970: Game sinh ra ngoài thị trường
Những trò chơi điện tử đầu tiên không được tạo ra để bán. Năm 1952, giáo sư người Anh A.S. Douglas viết OXO, một phiên bản cờ ca rô, như một phần luận án tiến sĩ tại Đại học Cambridge. Sáu năm sau, William Higinbotham tạo ra Tennis for Two trên một máy tính analog kết nối màn hình hiện sóng cho ngày mở cửa thường niên tại Brookhaven. Năm 1962, sinh viên MIT là Steve Russell viết Spacewar!, trò chơi nhanh chóng lan khắp các khuôn viên đại học.
Điểm chung của cả ba là chúng chạy trên những cỗ máy trị giá hàng trăm nghìn USD mà chỉ vài chục tổ chức trên thế giới sở hữu. Theo bốn tầng nói trên, giai đoạn này ngành mới chỉ có tầng nội dung, hoàn toàn chưa có tầng phân phối và tầng doanh thu. Game là sản phẩm phụ của nghiên cứu máy tính, không phải một ngành hàng. Muốn có ngành công nghiệp, cần một cách để thu tiền của người chơi. Cách đó xuất hiện đầu thập niên 1970, và nó có hình dạng một khe nhét xu.
1971 đến 1982: Kỷ nguyên arcade và mô hình thu tiền theo lượt chơi
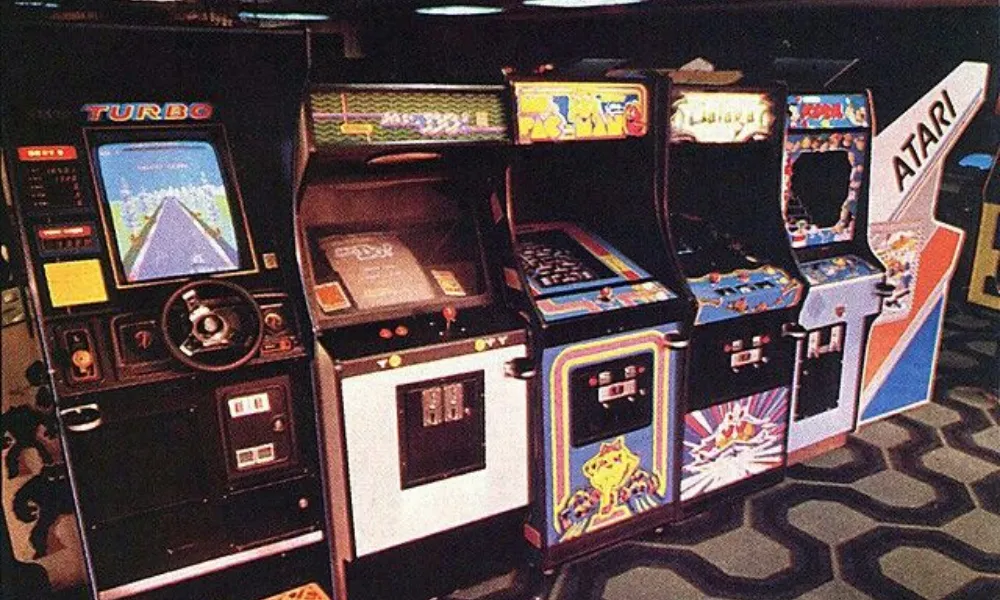
Computer Space, do Nolan Bushnell và Ted Dabney tạo ra năm 1971, là trò chơi arcade thương mại đầu tiên. Nó thất bại về doanh số, nhưng Bushnell sau đó lập ra Atari và phát hành Pong năm 1972, khởi động ngành game arcade. Space Invaders do Tomohiro Nishikado của Taito thiết kế năm 1978 đưa cơn sốt sang Nhật Bản. Doanh thu ngành game Mỹ nhảy từ 308 triệu USD năm 1978 lên 968 triệu USD năm 1979, rồi 2,8 tỷ USD năm 1980.
Đỉnh cao đến rất nhanh. Năm 1981, ngành arcade Mỹ tạo ra hơn 5 tỷ USD doanh thu, có ước tính lên tới 10,5 tỷ USD cho toàn bộ game arcade và game gia đình, gấp ba lần tiền vé xem phim tại Mỹ năm đó. Đến 1982, doanh thu tiền xu của ngành arcade được ước tính ở mức 8 tỷ USD, vượt tổng doanh thu của nhạc pop khoảng 4 tỷ USD và phim Hollywood khoảng 3 tỷ USD cộng lại. Số máy arcade lưu hành đạt khoảng 1,5 triệu chiếc vào năm 1982.
Mô hình kinh doanh arcade định hình luôn cả triết lý thiết kế game thời kỳ đó. Doanh thu tính theo lượt chơi, nên game phải khó, phải kết thúc nhanh, phải khiến người chơi thua rồi lập tức muốn thử lại. Khái niệm độ khó tăng dần vô hạn, mạng chơi, bảng xếp hạng điểm cao đều sinh ra từ áp lực kinh tế này chứ không phải từ thẩm mỹ thiết kế thuần túy. Đây là ví dụ đầu tiên và rõ nhất cho việc tầng doanh thu quyết định tầng nội dung.
1983: Cú sụp đổ và câu hỏi vì sao arcade thoái trào
Năm 1983 là vết cắt sâu nhất trong lịch sử ngành. Doanh thu game gia đình tại Mỹ đạt đỉnh khoảng 3,2 tỷ USD rồi rơi xuống còn khoảng 100 triệu USD vào năm 1985, mức giảm gần 97 phần trăm. Nguyên nhân được quy cho tình trạng bão hòa số lượng máy và số lượng game, trong đó rất nhiều game chất lượng kém, cùng với việc người tiêu dùng chuyển sự quan tâm sang máy tính cá nhân.
Hai cái tên thường được nhắc như biểu tượng của giai đoạn này. E.T. và Pac-Man phiên bản Atari 2600 đều bị ép hoàn thành trong chu kỳ phát triển cực ngắn để kịp mùa mua sắm Giáng sinh. Pac-Man là bản chuyển thể cẩu thả của trò arcade phổ biến nhất thế giới lúc đó, còn E.T. được làm xong trong khoảng một tháng rưỡi. Người chơi nhìn chúng như những trò moi tiền thô thiển, hàng trả lại tăng vọt. Cùng lúc, việc thiếu cơ chế kiểm soát cho phép bất kỳ ai cũng phát hành được game cho Atari 2600, dẫn tới một cơn lũ sản phẩm kém chất lượng và làm người tiêu dùng mất niềm tin vào mọi sản phẩm mới.
Arcade không sụp cùng lúc và cùng cách với thị trường gia đình, nhưng nó cũng bước vào giai đoạn thoái trào không thể đảo ngược. Doanh thu arcade tại Mỹ giảm từ mức 7 đến 8 tỷ USD giai đoạn 1981 và 1982 xuống còn 5 tỷ USD năm 1983 và chạm đáy 4 tỷ USD năm 1986.
Vì sao arcade thoái trào? Có bốn lý do đan vào nhau, và không lý do nào trong đó là công nghệ arcade tự nhiên trở nên tệ đi.
Thứ nhất là lợi thế công nghệ bị xóa bỏ. Suốt thập niên 1970 và đầu 1980, người ta ra tiệm game vì ở nhà không thể có trải nghiệm tương đương. Năm 1982, ngoài chiếc Famicom còn đang phát triển, chưa máy console nào hỗ trợ cuộn màn hình bằng phần cứng, nên khoảng cách giữa bản arcade và bản gia đình của cùng một trò là rất lớn. Khi thế hệ máy 8 bit rồi 16 bit thu hẹp khoảng cách đó, lý do phải ra khỏi nhà biến mất.
Thứ hai là kinh tế học của từng chiếc máy. Một cabinet arcade chỉ sinh lời nếu có dòng người liên tục nhét xu vào. Khi số máy tràn ngập thị trường, doanh thu trên mỗi cabinet giảm mạnh. Đến năm 1983, lợi nhuận giảm 35 phần trăm, hơn 2.000 tiệm game đóng cửa và ngành mất khoảng 1,5 tỷ USD doanh thu. Đây là bài toán cung vượt cầu kinh điển, không liên quan gì đến chất lượng game.
Thứ ba là cạnh tranh trực tiếp về giá. Vào thời điểm đó, máy tính cá nhân và máy console có giá gần tương đương nhau. Máy tính cá nhân thường xử lý game tốt hơn và còn làm được nhiều việc khác, khiến chúng hấp dẫn hơn trong mắt phụ huynh. Người mua chọn thiết bị đa dụng thay vì thiết bị chỉ để chơi.
là yếu tố xã hThứ tưội. Tiệm game bị gắn với hình ảnh tụ tập thanh thiếu niên, và áp lực từ cộng đồng lẫn chính quyền địa phương khiến việc mở tiệm ngày càng khó ở nhiều nơi.
Arcade không chết ngay lập tức. Năm 1987 thể loại beat em up với Double Dragon tạo ra một đợt hồi phục ngắn, và doanh thu arcade tại Mỹ tăng trở lại mức 6,4 tỷ USD năm 1988 nhờ các game hành động. Street Fighter II đầu thập niên 1990 kéo dài thêm một nhịp nữa nhờ đối kháng người với người, thứ mà console thời đó khó tái tạo trọn vẹn. Nhưng khi PlayStation và Saturn mang đồ họa 3D vào phòng khách giữa thập niên 1990, lợi thế cuối cùng của arcade tại phương Tây tan biến. Nhật Bản giữ được mô hình game center lâu hơn vì lý do văn hóa và mật độ đô thị, chứ không phải vì kinh tế arcade ở đó khác đi.
1985 đến 1994: Vì sao console thắng
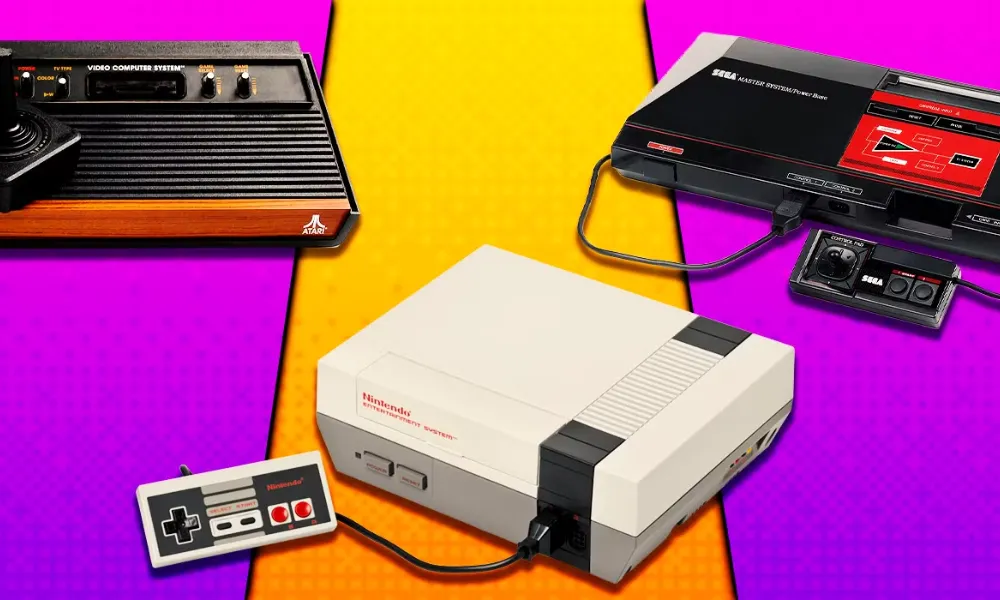
Hệ máy Nintendo Entertainment System hồi sinh ngành game Mỹ đang hấp hối, hai năm sau khi Nintendo phát hành nó tại Nhật với tên Famicom. Câu hỏi thú vị là vì sao Nintendo làm được điều mà Atari đã làm hỏng, khi phần cứng của hai bên không chênh nhau đến mức quyết định.
Câu trả lời nằm ở kiến trúc kinh doanh chứ không ở kiến trúc phần cứng. Nintendo nhìn cú sụp 1983 và kết luận rằng vấn đề là mất kiểm soát nguồn cung phần mềm. Công ty đưa ra Nintendo Seal of Quality như một cơ chế bảo chứng chất lượng. Đi kèm với con dấu là một hệ thống kỹ thuật và pháp lý chặt chẽ. Tòa án liên bang Mỹ trong vụ Atari Games kiện Nintendo of America đã mô tả cơ chế này rất rõ: theo hợp đồng cấp phép, Nintendo nhận game của nhà phát triển, đặt vào băng có chip khóa của mình, rồi bán lại chính những băng đó cho nhà phát triển.
Đây là lần đầu tiên trong lịch sử ngành, một công ty vận hành game như một nền tảng có kiểm soát thay vì như một sản phẩm điện tử đơn thuần. Console thắng vì nó giải được đồng thời ba bài toán mà arcade và Atari không giải được: chi phí biên của một lượt chơi bằng không sau khi đã mua máy, nên người chơi chơi nhiều hơn và gắn bó lâu hơn; chất lượng phần mềm được kiểm soát tập trung, nên niềm tin thị trường được khôi phục; và doanh thu chuyển từ bán phần cứng sang thu bản quyền trên từng bản game bán ra, tạo dòng tiền lặp lại. Cộng thêm vào đó là tài sản nhân vật lâu bền như Mario và Zelda, thứ mà một cabinet arcade không bao giờ xây dựng được vì người chơi không mang nó về nhà.
1994 đến 2005: PlayStation, đĩa CD và bài học về kinh tế nhà phát triển
Cuộc chuyển giao quyền lực tiếp theo cũng không đến từ phần cứng mạnh hơn. Sony phát hành PlayStation tại Nhật ngày 3 tháng 12 năm 1994 và tại Bắc Mỹ ngày 9 tháng 9 năm 1995, sau khi thương vụ hợp tác làm ổ CD cho SNES với Nintendo đổ vỡ. Chênh lệch kỹ thuật rất đơn giản: một băng SNES chứa khoảng 0,5 đến 4 megabyte, còn một đĩa CD-ROM chứa 650 megabyte.
Nhưng dung lượng chỉ là một nửa câu chuyện. Nửa còn lại là chi phí và rủi ro. Vì băng cartridge rất đắt để sản xuất, nhà phát hành phải chấp nhận rủi ro tài chính lớn: nếu game thất bại, họ ôm hàng triệu USD nhựa và silicon không bán được. Với Sony, nếu game cháy hàng, họ có thể ép thêm đĩa và đưa lên kệ trong vài ngày. Sony biến PlayStation thành hệ máy hấp dẫn nhất bằng cách cung cấp cấu hình mạnh, làm cho việc phát triển tương đối dễ và giảm chi phí bản quyền trên mỗi đĩa.
Kết quả là dòng chảy nhà phát triển bên thứ ba đổi hướng. Square, vốn trung thành với Nintendo qua toàn bộ dòng Final Fantasy trên NES và SNES, chuyển sang Sony vì tầm nhìn cho Final Fantasy VII đòi hỏi thế giới 3D lớn và các đoạn cắt cảnh điện ảnh không thể nhét vừa băng N64. Khi Final Fantasy VII ra mắt độc quyền trên PlayStation năm 1997, nó tự mình bán được hàng triệu máy.
Bài học của giai đoạn này lặp lại nhiều lần về sau: nền tảng thắng không phải nền tảng có thông số tốt nhất, mà là nền tảng khiến việc kiếm tiền của nhà phát triển trở nên dễ và ít rủi ro nhất.
1993 đến 2007: PC, internet và sự trỗi dậy của phân phối số
Song song với console, máy tính cá nhân mở ra hai thứ mà console thời đó chưa có là kết nối mạng và kênh phân phối trực tiếp. Những game trực tuyến đầu tiên như Quake và Ultima Online mở đường, nhưng bước ngoặt thực sự đến với thể loại nhập vai trực tuyến nhiều người chơi, tiêu biểu là EverQuest năm 1999 và World of Warcraft năm 2004, tạo ra những cộng đồng tồn tại cả bên ngoài trò chơi.
Về phân phối, Valve là bên đọc đúng xu thế sớm nhất. Một khảo sát năm 2002 của Valve cho thấy 75 phần trăm người dùng của họ đã có kết nối băng thông rộng, đủ để công ty tin rằng phân phối game qua mạng là khả thi. Steam ra mắt năm 2003 như một client cập nhật game, và khi Half-Life 2 phát hành năm 2004, Valve bắt buộc xác thực qua Steam với cả bản đĩa vật lý, khiến hệ thống quá tải và sập. Sự cố đó không cản được xu hướng. Trước Steam, nhà làm game buộc phải tìm nhà phát hành hoặc tự bỏ tiền in đĩa và tìm chuỗi bán lẻ để phân phối. Phân phối số xóa bỏ rào cản đó và mở đường cho làn sóng game độc lập sau này.
2007 đến 2015: Vì sao mobile đảo lộn mọi thứ
iPhone đầu tiên được công bố tháng 1 năm 2007 và bán ra tháng 6 cùng năm, nhưng phải đến khi App Store ra mắt năm 2008 thì mảng game di động mới thực sự cất cánh. Apple mở App Store ngày 10 tháng 7 năm 2008 với 500 ứng dụng.
Giai đoạn đầu, mô hình vẫn là bán đứt với giá rất thấp. Thay đổi thật sự nằm ở một tính năng kỹ thuật tưởng như nhỏ. Việc bổ sung mua hàng trong ứng dụng vào tháng 10 năm 2009 cho phép các game thử nghiệm mô hình khác, với những thành công đáng chú ý như Angry Birds và Cut the Rope kết hợp chơi thử miễn phí và quảng cáo. Temple Run năm 2011 khởi đầu là game trả phí 0,99 USD, chỉ trụ được một tháng ở dạng trả phí rồi chuyển sang miễn phí. Doanh thu tăng ngay gấp mười lần, và chưa đầy sáu tháng sau nó đứng đầu bảng doanh thu.
Bước cuối cùng hoàn thiện mô hình đến năm 2012. Candy Crush Saga và Puzzle & Dragons mượn cơ chế từ game mạng xã hội, buộc người chơi chờ một khoảng thời gian sau khi dùng hết lượt chơi trong ngày, và bán vật phẩm để nạp lại năng lượng. Hai game này tạo ra mức doanh thu chưa từng thấy trong mảng di động và trở thành chuẩn mực cho hàng loạt game freemium sau đó. Tính đến năm 2024, riêng Candy Crush Saga đã tạo ra hơn 20 tỷ USD doanh thu và được tải xuống hơn 2,5 tỷ lượt.
Việt Nam cũng có một dấu mốc trong giai đoạn này. Flappy Bird do Nguyễn Hà Đông phát hành năm 2013 gần như không ai biết tới trong nhiều tháng, cho đến khi bùng nổ vào tháng 1 năm 2014 và mang về hơn 50.000 USD tiền quảng cáo mỗi ngày. Nó chứng minh rằng trong thời đại App Store, một cá nhân ở bất kỳ đâu cũng có thể chạm tới thị trường toàn cầu mà không cần nhà phát hành.
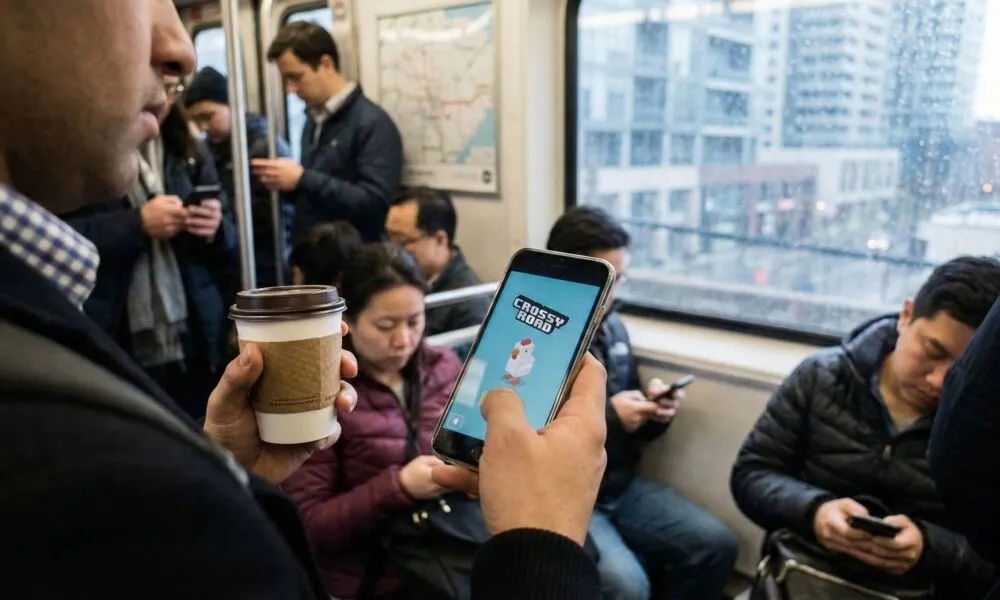
Vậy vì sao mobile đảo lộn mọi thứ? Có bốn thay đổi mang tính cấu trúc, và chúng chạm vào cả bốn tầng đã nêu ở đầu bài.
Thiết bị chơi game không còn phải mua riêng. Người dùng đã có điện thoại vì lý do khác, nên chi phí gia nhập thị trường của người chơi mới gần bằng không. Điều này phá vỡ toàn bộ logic bán phần cứng đã chi phối ngành suốt ba mươi năm.
Giá vào cửa bằng không đảo ngược cách xây dựng doanh thu. Thay vì thuyết phục người chơi trả tiền trước khi biết game có hay không, nhà phát triển để họ chơi trước rồi kiếm tiền từ một tỷ lệ nhỏ người chơi chi mạnh. Hệ quả là chỉ số thành công đổi từ số bản bán ra sang giữ chân người dùng, giá trị vòng đời và chi phí thu hút người dùng.
Chân dung người chơi mở rộng ra ngoài nhóm nam giới trẻ tuổi vốn là khách hàng truyền thống của console và PC. Đây là lý do chính khiến tổng quy mô thị trường tăng vọt chứ không chỉ dịch chuyển.
Quyền lực phân phối tập trung vào hai cửa hàng ứng dụng và hệ sinh thái quảng cáo. Nhà phát triển thoát khỏi nhà phát hành truyền thống nhưng lại phụ thuộc vào nền tảng mới với mức chia sẻ doanh thu và thuật toán hiển thị mà họ không kiểm soát.
2015 đến nay: Kỷ nguyên dịch vụ và bức tranh hiện tại
Mô hình sinh ra trên di động quay ngược lại chi phối cả console và PC. Game ngày nay được vận hành như dịch vụ chạy dài nhiều năm, với mùa nội dung, sự kiện và battle pass. Nhiều tựa game lớn nhất hiện nay miễn phí tải về và tạo doanh thu dần dần qua mua bán trong game, battle pass và nội dung tùy chọn. Một tựa game thành công có thể tiếp tục kiếm tiền từ cùng một người chơi trong năm, mười, thậm chí mười lăm năm.
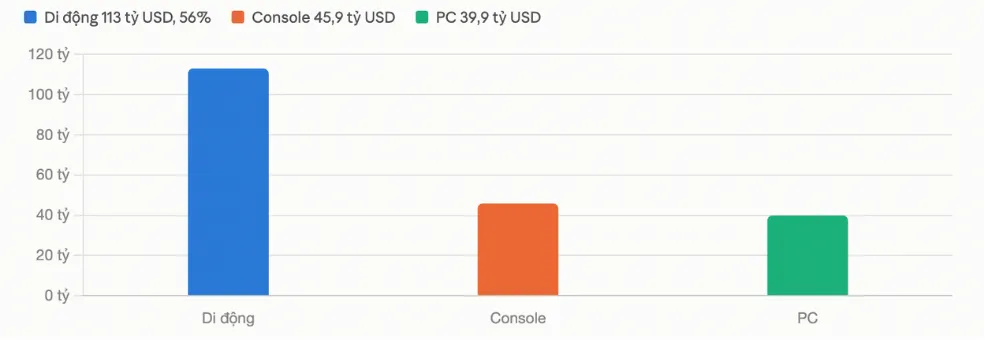
Về con số hiện tại, Newzoo cho biết thị trường game toàn cầu khép lại năm 2025 ở mức 201,6 tỷ USD, tăng 9,1 phần trăm so với năm trước, trong đó di động chiếm 56 phần trăm tổng doanh thu, tương đương khoảng 113 tỷ USD. Số liệu này chỉ tính chi tiêu của người chơi cho game, phần mềm và dịch vụ, không tính phần cứng, quảng cáo và cá cược. Tổng số người chơi toàn cầu đạt 3,6 tỷ trong năm 2025 và được dự báo tiến gần 3,9 tỷ vào năm 2028. Trung Quốc là thị trường lớn nhất với 54,6 tỷ USD, tiếp theo là Mỹ với 50,8 tỷ USD.
Điều đáng chú ý là cán cân đang dịch chuyển trở lại. Newzoo cho rằng console sẽ dẫn dắt tăng trưởng nhờ GTA VI và thế hệ phần cứng mới, PC tăng nhờ mức độ phổ cập tại châu Á, còn di động tiếp tục mở rộng nhưng chậm hơn, với một phần chi tiêu dịch chuyển ra ngoài hai cửa hàng của Apple và Google. Riêng năm 2025, phân khúc console được dự báo tăng nhanh nhất một phần nhờ Nintendo Switch 2.
Bước ngoặt tiếp theo có thể đến từ đâu
Lịch sử cho thấy bước ngoặt kế tiếp hiếm khi đến từ nơi mọi người đang nhìn. Có bốn hướng đang tích tụ áp lực đủ lớn để đáng theo dõi.
Hướng thứ nhất là nội dung do người chơi tạo ra. Roblox, Fortnite Creative và các nền tảng tương tự đang biến người chơi thành nhà phát triển, đẩy chi phí sản xuất nội dung xuống gần bằng không đối với chủ nền tảng. Nếu mô hình này tiếp tục mở rộng, nó sẽ lặp lại đúng cú đảo lộn mà App Store từng gây ra, chỉ khác là lần này rào cản bị xóa bỏ không phải là chi phí phân phối mà là chi phí sản xuất.
Hướng thứ hai là thuê bao và điện toán đám mây. Xbox Game Pass và các dịch vụ tương tự thử tách rời việc chơi game khỏi việc sở hữu game và sở hữu phần cứng. Nếu thành công, nó chạm vào cùng lúc cả tầng thiết bị lẫn tầng doanh thu, tức đúng hai tầng mà lịch sử cho thấy có sức phá vỡ lớn nhất. Hiện tại mô hình này chưa chứng minh được là nó tạo ra doanh thu bằng cách bán đứt, nên câu chuyện vẫn đang mở.
Hướng thứ ba là công cụ sản xuất có hỗ trợ AI. Tác động của nó nằm ở chỗ nếu chi phí làm ra một tựa game giảm mạnh, số lượng game phát hành sẽ tăng vọt, và ngành sẽ đối diện lại đúng bài toán bão hòa đã gây ra cú sụp năm 1983. Vấn đề khi đó sẽ không còn là làm game khó hay dễ, mà là làm sao để người chơi tìm thấy game giữa một biển sản phẩm.
Hướng thứ tư là sự dịch chuyển địa lý. Newzoo dự báo thị trường game toàn cầu đạt khoảng 206,5 tỷ USD vào năm 2028 với gần bốn tỷ người chơi, trong đó khu vực Trung Đông và châu Phi tăng nhanh nhất nhờ đặc thù thị trường ưu tiên di động. Trọng tâm tăng trưởng đang rời khỏi Bắc Mỹ và Tây Âu, và điều đó sẽ định hình lại thể loại game nào được ưu tiên đầu tư.
Những quy luật lặp lại
Nhìn lại bảy thập kỷ, có vài quy luật xuất hiện đi xuất hiện lại đủ nhiều để đáng ghi nhớ.
Nền tảng thắng nhờ kinh tế học của nhà phát triển, không nhờ thông số phần cứng. Nintendo thắng Atari nhờ kiểm soát chất lượng, Sony thắng Nintendo nhờ chi phí sản xuất đĩa và phí bản quyền thấp, App Store thắng mọi kênh phân phối cũ nhờ xóa bỏ rào cản gia nhập.
Khủng hoảng đến từ bão hòa và mất niềm tin, không đến từ công nghệ. Năm 1983 công nghệ vẫn tiến bộ đều đặn, thứ sụp đổ là niềm tin của người mua vào việc bỏ tiền ra sẽ nhận được sản phẩm tử tế.
Mỗi lần chi phí tiếp cận giảm, tổng thị trường phình ra nhưng cạnh tranh trở nên khốc liệt hơn cho từng nhà phát triển. Việc bất kỳ ai cũng có thể đưa game lên App Store vừa là cơ hội của Flappy Bird vừa là lý do khiến hàng trăm nghìn game khác không ai biết tới.
Và mô hình kinh doanh định hình thiết kế game nhiều hơn người ta tưởng. Độ khó nghiệt ngã của game arcade, cấu trúc màn chơi của game console, cơ chế năng lượng chờ hồi của game di động và mùa nội dung của game dịch vụ đều là câu trả lời cho một câu hỏi kinh tế cụ thể.
Quay lại bốn tầng đã nêu ở đầu bài, có thể thấy một quy luật xuyên suốt. Atari thua vì mất kiểm soát tầng phân phối. Nintendo thắng vì giành lại nó. Sony thắng vì hạ chi phí ở tầng phân phối xuống mức Nintendo không theo được. App Store thắng vì xóa bỏ tầng phân phối cũ hoàn toàn. Trong cả bốn trường hợp, bên có công nghệ tốt hơn không phải lúc nào cũng là bên thắng.
Với người đang học làm game hôm nay, hàm ý thực tế của điều này khá cụ thể. Kỹ năng lập trình và thiết kế là điều kiện cần và sẽ luôn cần, nhưng người quyết định được sản phẩm của mình sống hay chết là người hiểu mình đang chơi trên tầng nào, ai đang kiểm soát tầng đó và luật chơi ở đó là gì. Lịch sử bảy mươi năm của ngành này là bảy mươi năm chứng minh rằng một trò chơi hay chưa bao giờ đủ để thắng, nếu nó đi sai kênh và sai mô hình.
Nguồn tham khảo:
The Strong National Museum of Play, Video Game History Timeline.
HISTORY, Video Game History: Timeline and Facts.
Wikipedia, Video game crash of 1983.
Wikipedia, Golden age of arcade video games.
Wikipedia, History of mobile games.
CBR, 10 Factors That Caused The Video Game Crash Of 1983.
Media Genesis, The Video Game Crash of 1983.
Bitvint, The Economics of Arcades: From Boom to Bust 1978 đến 1999.
LG, A Brief History of Gaming and The Gaming Industry.
Make Tech Easier, phân tích quá trình Sony xây dựng PlayStation sau khi thương vụ với Nintendo đổ vỡ.
Time Extension, How Namco Helped PlayStation Win Its First Console War.
The Great 90s, The Cartridge Killer: How PlayStation’s CD-ROM Won the 90s Console War Against Nintendo.
Apple Newsroom, The App Store turns 10, ngày 10 tháng 7 năm 2018.
PocketGamer.biz, A brief history of the mobile games industry.
Gameopedia, The History, Evolution, and Future of Mobile Gaming.
Gameopedia, The Decline of Physical Games and The Rise of Digital Distribution.
Neon River, Mobile Games Guide: Companies, History, Terminology.
Newzoo, Global Games Market Report 2025, dẫn qua PocketGamer.biz.
Newzoo, số liệu chốt năm 2025, dẫn qua Prism News.
PwC Global Entertainment and Media Outlook, dẫn qua The Common Sense.
Bryter Global, Evolution of the video game industry, key gaming trends and milestones.





0 Lời bình